 13 min czytania
Sprzedający zgadza się na cenę. Kupujący chce kupić mieszkanie. Wstępna kalkulacja kredytu wygląda dobrze, a termin podpisania umowy jest coraz bliżej.
Wtedy pojawia się informacja: bank przyjął wartość nieruchomości niższą niż uzgodniona cena zakupu.
Pierwsza reakcja bywa prosta: „bank zaniżył wycenę”. Druga — jeszcze bardziej niepokojąca: „muszę natychmiast znaleźć całą brakującą różnicę”.
Zanim podejmiesz decyzję, rozdziel jednak dwa pytania: skąd wzięła się niższa wartość oraz jak rzeczywiście wpływa ona na kwotę kredytu. To nie zawsze ten sam problem.
Wskaźnik LTV odnosi kwotę kredytu do wartości zabezpieczenia. Dlatego niższa wartość mieszkania może ograniczyć finansowanie, ale sama różnica między ceną a wyceną nie wyznacza automatycznie dodatkowej kwoty potrzebnej kupującemu. Znaczenie mają również planowany kredyt i dopuszczalny poziom LTV.
Czy niższa wycena oznacza odmowę kredytu?
Nie zawsze. Można to pokazać na prostym przykładzie: jeżeli kupujący potrzebuje stosunkowo niewielkiego kredytu, nawet niższa wartość mieszkania może pozostawiać finansowanie w granicach przyjętego limitu. Przy zakupie finansowanym blisko tego limitu ta sama różnica może już wymagać zmiany budżetu.
Trzeba też odróżnić ocenę nieruchomości od oceny możliwości spłaty zobowiązania. Ustawa o kredycie hipotecznym wymaga zbadania zdolności kredytowej konsumenta. Sama wysoka wartość zabezpieczenia nie zastępuje tej oceny.
Zamiast pytać wyłącznie „czy dostanę kredyt?”, poproś więc bank o wskazanie, co konkretnie ogranicza finansowanie: wartość zabezpieczenia, sytuacja finansowa kupującego, dokumentacja nieruchomości czy kilka czynników jednocześnie.
Cena zakupu, wartość z operatu i wartość przyjęta przez bank
Te trzy kwoty mogą być sobie równe, ale nie należy z góry tego zakładać.
Cena zakupu to kwota uzgodniona między stronami za określony przedmiot sprzedaży. Na etapie przygotowania transakcji sprawdź również, co obejmuje: samo mieszkanie, dodatkowe prawa, garaż czy wyposażenie.
Wartość rynkowa w operacie szacunkowym jest wynikiem wyceny. Ustawa o gospodarce nieruchomościami wiąże ją z możliwą do uzyskania w dniu wyceny kwotą sprzedaży w określonych warunkach rynkowych. Operat jest opinią rzeczoznawcy o wartości nieruchomości, a nie potwierdzeniem dowolnej ceny ustalonej przez strony.
Wartość przyjęta przez bank do oceny zabezpieczenia podlega weryfikacji w procesie kredytowym. Rekomendacja S wskazuje, że bank powinien kontrolować założenia i parametry wyceny; zweryfikowana wartość stanowi punkt odniesienia przy ustalaniu kwoty kredytu.
Dlatego pierwsze pytanie powinno brzmieć:
„Czy niższa kwota wynika z operatu, czy pojawiła się dopiero podczas jego weryfikacji przez bank?”
To pomaga ustalić, do kogo skierować konkretne pytania.
Jak LTV wpływa na kredyt hipoteczny?
LTV, od angielskiego Loan to Value, przedstawia relację kwoty kredytu do wartości zabezpieczenia przyjętej w danej kalkulacji:
LTV = kwota kredytu ÷ wartość przyjęta przez bank × 100%.
Przy kredycie na zakup trzeba potwierdzić sposób ustalenia tej podstawy. BOŚ Bank opisuje praktykę przyjmowania niższej z ceny zakupu i wyceny. Nie należy jednak przenosić tego uproszczenia na każdy produkt, zwłaszcza finansowanie budowy lub remontu.
Rekomendacja S przewiduje dla typowych ekspozycji zabezpieczonych na nieruchomościach mieszkalnych poziom 80% LTV albo 90% przy spełnieniu dodatkowych warunków zabezpieczenia. Odrębne rozwiązania dotyczą m.in. kredytów objętych odpowiednimi gwarancjami. Nie oznacza to prawa każdego klienta do finansowania na poziomie 90% — trzeba sprawdzić ofertę i warunki konkretnego banku.
Deklaracja „mam 20% ceny mieszkania” nie wystarcza, jeżeli bank do obliczeń przyjmie niższą podstawę.
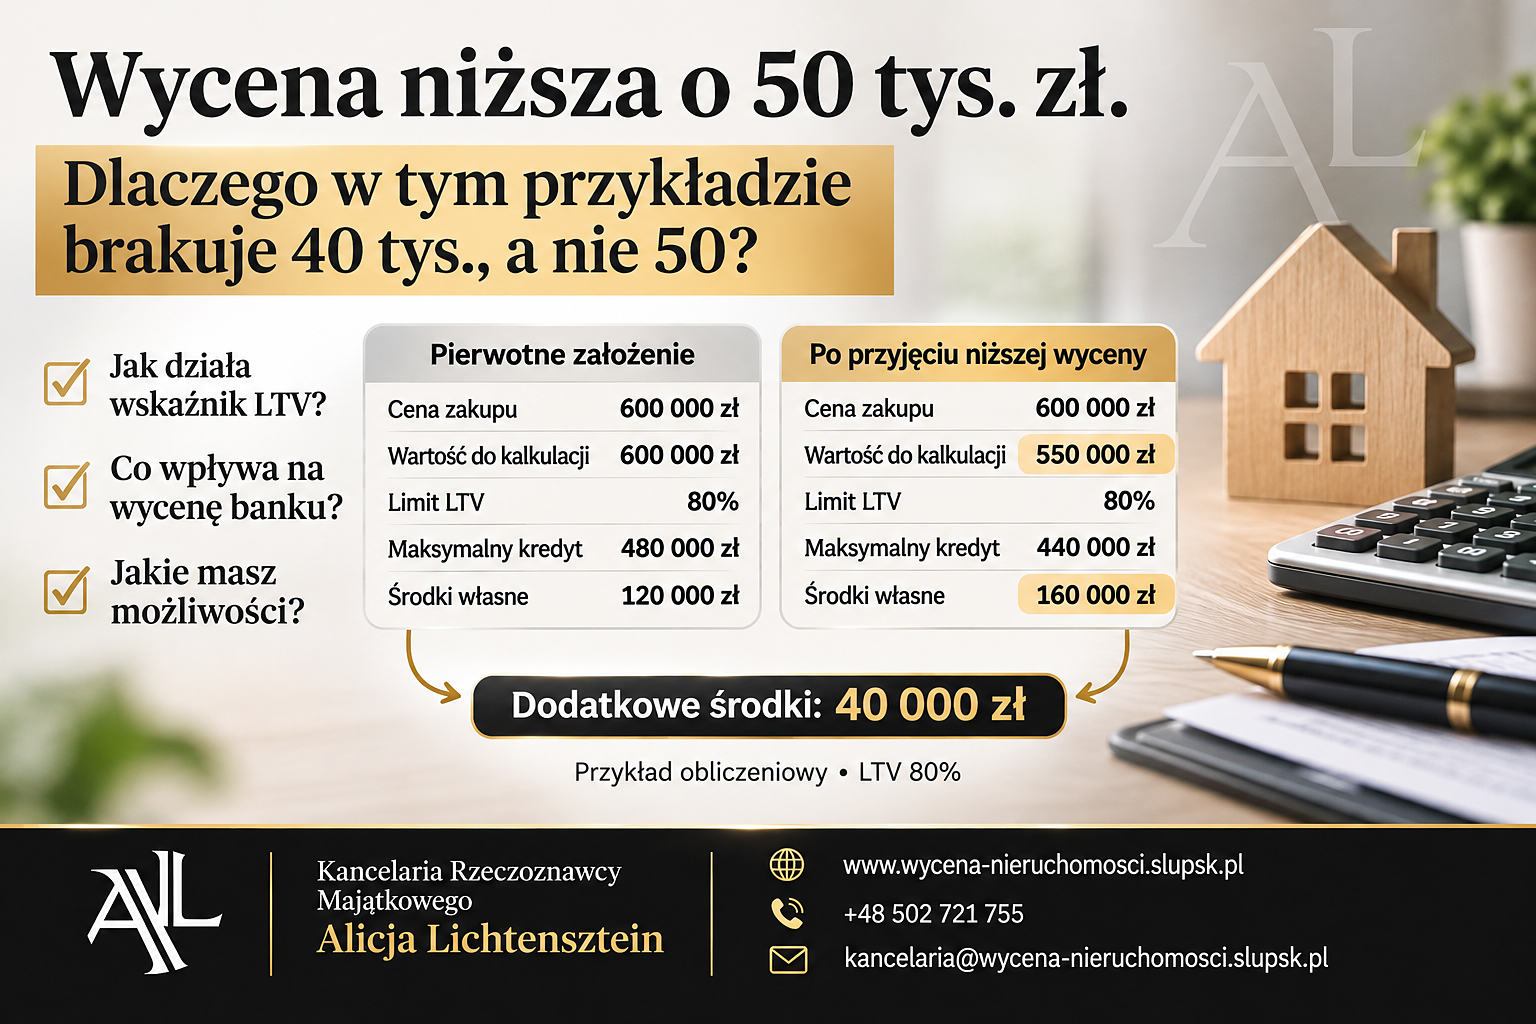
Przykład: wycena niższa o 50 000 zł, ale potrzeba dodatkowych 40 000 zł
Przyjmijmy modelową sytuację:
Cena mieszkania wynosi 600 000 zł. Kupujący ma 120 000 zł na zapłatę części ceny i planuje kredyt 480 000 zł. Zakładamy, że w analizowanym wariancie limit LTV wynosi 80%.
Kupujący początkowo oczekuje, że bank przyjmie wartość 600 000 zł. Ostatecznie przyjęta wartość wynosi jednak 550 000 zł.
| Element kalkulacji | Pierwotne założenie kupującego | Po przyjęciu niższej wartości |
|---|---|---|
| Cena zakupu mieszkania | 600 000 zł | 600 000 zł |
| Wartość przyjęta do kalkulacji | 600 000 zł | 550 000 zł |
| Założony limit LTV | 80% | 80% |
| Maksymalny kredyt wynikający wyłącznie z tego limitu | 480 000 zł | 440 000 zł |
| Środki własne potrzebne do zapłaty ceny | 120 000 zł | 160 000 zł |
| Dodatkowe środki względem pierwotnego planu | — | 40 000 zł |
To przykład obliczeniowy, nie oferta bankowa ani decyzja kredytowa. Zakładamy niezmienioną cenę, jedno zabezpieczenie, brak szczególnych gwarancji i spełnienie pozostałych warunków finansowania. Pomijamy koszty transakcji, remontu i inne wydatki.
Dlaczego dodatkowe środki wynoszą 40 000 zł, a nie 50 000 zł?
Ponieważ limit kredytu obniżył się o 80% różnicy wartości:
50 000 zł × 80% = 40 000 zł.
Planowany kredyt 480 000 zł przy wartości 550 000 zł dawałby około 87,3% LTV, a więc przekraczałby przyjęty w przykładzie limit 80%.
Kupujący potrzebuje zatem łącznie 160 000 zł na zapłatę ceny z własnych środków. To około 26,7% ceny zakupu, mimo że analizowany limit kredytowania pozostaje na poziomie 80% wartości przyjętej przez bank.
Kiedy dodatkowa dopłata może nie być potrzebna?
Zmieńmy tylko strukturę finansowania. Cena nadal wynosi 600 000 zł, a bank przyjmuje 550 000 zł. Kupujący dysponuje jednak 200 000 zł i potrzebuje kredytu 400 000 zł.
LTV wynosi wtedy około 72,7%. W naszym modelu pozostaje poniżej limitu 80%, więc samo obniżenie wartości nie wymusza zwiększenia środków własnych.
To nie gwarancja udzielenia kredytu. Pokazuje jedynie, dlaczego nie można wyliczyć potrzebnej dopłaty bez znajomości całej kalkulacji.
Dlaczego wycena mieszkania może być niższa niż cena zakupu?
Cena uzgodniona nie musi odpowiadać wynikom analizy rynku
Kupujący może zaakceptować cenę ze względu na konkretną potrzebę: bliskość rodziny, termin przeprowadzki albo wyjątkowo pasujący układ. To nie znaczy, że każda z tych indywidualnych korzyści znajdzie odzwierciedlenie w wartości rynkowej.
W podejściu porównawczym analizuje się transakcje nieruchomościami podobnymi i różnice ich cech. Sama wysoka cena innego ogłoszenia nie wystarcza do uzasadnienia wyniku.
Więcej o tym rozróżnieniu przeczytasz w poradniku o cenie nieruchomości ustalanej pod oczekiwania właściciela, a nie pod rynek.
Porównywane kwoty mogą dotyczyć innego zakresu
Wyobraźmy sobie cenę obejmującą mieszkanie i odrębne miejsce postojowe, podczas gdy w przekazanych dokumentach opisano tylko lokal. Zanim uznamy wynik za błędny, trzeba sprawdzić przedmiot wyceny i zabezpieczenia.
Nie jest to wyłącznie teoretyczne rozróżnienie. Wytyczne ING przewidują odrębne określenie wartości określonych garaży i miejsc postojowych nabywanych z mieszkaniem, jeżeli mają stanowić zabezpieczenie.
Porównaj więc nie tylko liczby, ale również prawa i składniki majątku, których dotyczą.
Opis mieszkania może wymagać wyjaśnienia
Sprawdź, czy dokumenty są spójne w zakresie powierzchni, pomieszczeń przynależnych, stanu technicznego i rodzaju prawa. Rozbieżność nie musi oznaczać pomyłki rzeczoznawcy. Może wynikać z tego, że ogłoszenie przedstawiało nieruchomość inaczej niż dokumentacja.
Przygotuj konkretne pytania: czy uwzględniono właściwy lokal, aktualny standard i zakres wykonanych prac? Czy opisane zmiany mają potwierdzenie?
Pomocny będzie poradnik „Czerwone flagi w dokumentach nieruchomości”.
Cena może uwzględniać przyszły standard, a wycena — stan obecny
Nie można automatycznie zakładać, że planowany remont został już uwzględniony w wartości.
Przepisy wyceny rozróżniają stan na dzień wyceny oraz wycenę uwzględniającą zakładany rozwój nieruchomości. W tym drugim przypadku przyjmuje się odpowiednie założenia dotyczące stanu po zakończeniu prac.
Jeżeli kredyt ma obejmować zakup i remont, od początku ustal z bankiem oraz rzeczoznawcą, jakiego opracowania potrzeba. Nie dopisuj samodzielnie kosztorysu do obecnej wartości mieszkania.
„Bank zaniżył wycenę mieszkania” — co zrobić krok po kroku?
1. Poproś o wyjaśnienie konkretnych liczb
Zamiast zaczynać od żądania podwyższenia wartości, ustal:
- jaką wartość przyjęto do finansowania i z jakiego źródła;
- jaki limit LTV zastosowano;
- jaka kwota kredytu jest możliwa przy obecnych danych;
- jaki zakres nieruchomości lub praw uwzględniono w zabezpieczeniu.
Poproś o kalkulację odnoszącą się do Twojego wniosku. Sam komunikat „wycena wyszła za nisko” nie pozwala ustalić, czy brakuje 10 000 zł, 40 000 zł, czy finansowanie nadal mieści się w założeniach.
2. Zbierz dokumenty potwierdzające rozbieżności
Przygotuj rzut, dokumenty nabycia, dane o powierzchni, informacje o garażu lub komórce oraz dokumentację istotnych prac.
Jeżeli zauważasz niezgodność, opisz ją precyzyjnie. „Wartość jest niesprawiedliwa” to nie to samo co „w opisie pominięto element objęty przedmiotem wyceny — tutaj znajduje się dokument”.
Wskaż również, czego nie rozumiesz, zamiast od razu zakładać błąd. Powierzchnia mieszkania i powierzchnia pomieszczeń przynależnych mogą wymagać odrębnego przedstawienia; takie rozróżnienie znajduje się np. w wytycznych ING.
3. Zapytaj o procedurę ponownej weryfikacji
Ustal z bankiem, czy potrzebne jest wyjaśnienie autora operatu, uzupełnienie dokumentów czy rozpatrzenie nowego opracowania. Zapytaj o formę zgłoszenia i przewidywany termin — szczególnie gdy zbliża się data z umowy przedwstępnej.
Nie zamawiaj od razu kolejnej wyceny wyłącznie z nadzieją na wyższy wynik. Najpierw dowiedz się, czy bank ją rozpatrzy i jakie wymagania musi spełniać.
ING dopuszcza dostarczenie własnego operatu, ale wskazuje konkretne wytyczne i załączniki. Credit Agricole również informuje o możliwości przedstawienia operatu od wybranego rzeczoznawcy. To przykłady procedur poszczególnych banków, a nie zapewnienie akceptacji każdego dokumentu.
4. Przelicz warianty, zamiast szukać tylko wyższej wyceny
Możesz rozważyć rozmowę ze sprzedającym o cenie, zmianę planowanego udziału własnych środków albo sprawdzenie warunków innej oferty kredytowej.
Każdy wariant policz od początku. Niższa cena zakupu nie musi oznaczać pozostawienia poprzedniej kwoty kredytu. Inna oferta może mieć odmienny dopuszczalny poziom LTV, ale także inne koszty i wymagania.
Poproś bank lub uprawnionego pośrednika o porównanie całego finansowania. Nie traktuj wyższego dostępnego kredytu jako wystarczającego dowodu, że oferta jest korzystniejsza.
Nie uzupełniaj przy tym wkładu własnego kredytem gotówkowym „na przeczekanie”. Rekomendacja S wymaga od banku weryfikacji, czy środki na wkład nie pochodzą z kredytu lub pożyczki.
5. Sprawdź terminy i warunki zawartej umowy
Jeżeli masz już podpisaną umowę przedwstępną, nie odkładaj jej analizy do dnia, w którym zabraknie pieniędzy na zapłatę.
Sprawdź termin transakcji, sposób rozliczenia wpłat i zapisy dotyczące nieuzyskania finansowania. Porozmawiaj ze sprzedającym o ewentualnym aneksie, zanim termin minie.
Warto zadbać o to równolegle z wyjaśnianiem wyceny, a nie dopiero po zakończeniu rozmów z bankiem.
Niższa wycena a zadatek — czy pieniądze muszą wrócić?
Nie ma jednej automatycznej odpowiedzi. Art. 394 Kodeksu cywilnego wiąże skutki zadatku m.in. z postanowieniami umowy i przyczynami jej niewykonania. Sama informacja o niższej kwocie kredytu nie pozwala przesądzić, że zadatek zawsze przepada albo zawsze podlega zwrotowi.
Przed podpisaniem umowy warto uzgodnić z notariuszem lub prawnikiem, jak opisać ryzyko braku finansowania. Ważna może być nie tylko całkowita odmowa kredytu, lecz również przyznanie kwoty niewystarczającej do zakupu.
Gdy umowa jest już zawarta, pokaż specjaliście jej pełną treść i dokumenty z banku. Ogólne zapewnienie „odmowa banku zabezpiecza kupującego” nie zastępuje analizy konkretnego przypadku.
Czy drugi rzeczoznawca może podważyć pierwszą wycenę?
Może przeprowadzić własną wycenę w odpowiednim zakresie, ale drugi operat nie jest automatycznym orzeczeniem, że pierwszy był nieprawidłowy.
Art. 157 ustawy o gospodarce nieruchomościami przewiduje ocenę prawidłowości sporządzenia operatu przez organizację zawodową rzeczoznawców majątkowych. Rozróżnia ją od sporządzenia kolejnej wyceny tej samej nieruchomości.
To odrębna kwestia od bankowej procedury weryfikacji zabezpieczenia.
Praktycznie zacznij od najwęższego problemu: błędnego opisu, brakującego dokumentu albo niewyjaśnionej różnicy założeń. Nie każda rozbieżność wymaga formalnej oceny operatu. Nie każdą da się też usunąć samą prośbą o „dostosowanie wyniku do ceny”.
Czy można wybrać własnego rzeczoznawcę do kredytu?
Przed zleceniem wyceny potwierdź zasady w banku.
Art. 21 ust. 8–9 ustawy o kredycie hipotecznym określa wymagania wobec wyceny żądanej w procesie kredytowym i wskazuje rzeczoznawcę wybranego w drodze porozumienia między kredytodawcą a konsumentem. Nie należy więc zakładać, że każdy wcześniej zamówiony dokument będzie odpowiedni do aktualnego wniosku.
Przekaż rzeczoznawcy nazwę banku, jego wytyczne, cel opracowania i informacje o planowanym finansowaniu remontu, jeżeli ma występować.
Profesjonalna wycena nie polega na zagwarantowaniu kwoty potrzebnej do uzyskania kredytu. Ustawa wymaga od rzeczoznawcy szczególnej staranności i bezstronności.
Rzeczoznawca określa wartość. Bank podejmuje decyzję kredytową. To powiązane, ale różne zadania.
Co może zrobić sprzedający, gdy finansowanie kupującego się nie domyka?
Nie musi od razu przyjmować, że jedynym rozwiązaniem jest obniżka ceny. Warto najpierw ustalić, czego dotyczy problem i czy można wyjaśnić go dokumentami.
Sprzedający może pomóc, udostępniając aktualne rzuty, dokumenty dotyczące garażu, informacje o standardzie i wykonanych pracach oraz umożliwiając oględziny.
Nie powinien natomiast traktować ceny własnego ogłoszenia jako wystarczającego dowodu błędu wyceny. Wartość rynkową odnosi się do warunków rynku, a nie wyłącznie do kwoty oczekiwanej przez jedną stronę.
Jeżeli rozbieżność pozostaje, rozmowa może dotyczyć ceny, terminu lub innych warunków sprzedaży. To decyzja stron. Sam niższy wynik nie rozstrzyga jeszcze, który wariant będzie dla nich rozsądny.
Wycena nieruchomości do kredytu w Słupsku — dlaczego lokalne dane mają znaczenie?
Przy wycenie mieszkania w Słupsku trzeba dobrać rynek i nieruchomości porównawcze do konkretnego lokalu. Mieszkanie w kamienicy, lokal w bloku i apartament z odrębnym garażem nie stają się równoważne przez zbliżony metraż.
Przepisy wymagają analizy cen transakcyjnych i cech nieruchomości podobnych. Dlatego średnia dla województwa ani jedno ogłoszenie z sąsiedniej ulicy nie zastępują odpowiedniego porównania.
Podobnie przy lokalach w Ustce, Kobylnicy czy Redzikowie trzeba uwzględnić właściwy segment rynku, zamiast bezrefleksyjnie przenosić stawki ze Słupska.
Dla klienta najważniejszy jest dobrze określony zakres zlecenia i komplet dokumentów. Wycena powinna odpowiadać konkretnej nieruchomości oraz celowi, nie być próbą potwierdzenia z góry oczekiwanej liczby.
Podsumowanie: nie licz samej różnicy między ceną a wyceną
Niższa wartość przyjęta przez bank jest sygnałem, żeby sprawdzić trzy rzeczy: podstawę wyceny, rzeczywistą kalkulację kredytu oraz warunki planowanej transakcji.
Przykład z artykułu pokazuje, że różnica wartości wynosząca 50 000 zł może przy założonym limicie LTV 80% zwiększyć potrzebne środki o 40 000 zł. Przy innym planowanym kredycie dodatkowa wpłata z tego powodu może nie być konieczna.
Nie szukaj więc od razu brakujących „50 tysięcy” ani kolejnego operatu z obietnicą wyższego wyniku.
Najpierw ustal, co bank przyjął, dlaczego i jak przekłada się to na Twój budżet.
Potrzebujesz wyceny mieszkania do kredytu?
Planujesz zakup nieruchomości w Słupsku lub okolicach? Skontaktuj się z Kancelarią Rzeczoznawcy Majątkowego Alicja Lichtensztein, aby omówić cel i zakres wyceny.
Przed zleceniem przygotuj informacje o nieruchomości oraz aktualne wymagania banku. Pozwoli to ustalić potrzebną dokumentację i zakres pracy.
Telefon: +48 502 721 755
E-mail: kancelaria@wycena-nieruchomosci.slupsk.pl
FAQ — wycena mieszkania niższa niż cena zakupu
Czy trzeba dopłacić całą różnicę między ceną zakupu a wyceną?
Nie zawsze. W przykładzie opisanym w artykule różnica wartości wynosi 50 000 zł, ale dodatkowe środki to 40 000 zł. Wynik zależy od przyjętego LTV i planowanej kwoty kredytu.
Czy niższa wycena oznacza, że mieszkanie jest za drogie?
Nie przesądza tego automatycznie. Najpierw ustal, czy porównujesz ten sam zakres nieruchomości i te same założenia. Rozbieżność warto wyjaśnić przed zmianą ceny lub budżetu.
Czy bank musi przyjąć własny operat klienta?
Przed zamówieniem dokumentu trzeba uzgodnić zasady jego przyjęcia i wymagane załączniki. Możliwość dostarczenia własnego operatu nie oznacza pominięcia weryfikacji przez bank.
Czy przejście do innego banku gwarantuje wyższą wycenę?
Nie należy tego zakładać. Można sprawdzić inną ofertę, ale porównać trzeba całość finansowania, a nie tylko oczekiwany wynik wyceny.
Czy wycena wyższa od ceny zakupu automatycznie zastępuje wkład własny?
Nie. BOŚ Bank wskazuje, że przy zakupie zwykle przyjmowana jest niższa z ceny i wyceny. Sposób obliczenia trzeba potwierdzić dla konkretnego produktu.
Opracowanie przygotowano na podstawie źródeł sprawdzonych 7 listopada 2026 r. Artykuł ma charakter informacyjny i dotyczy etapu ubiegania się o finansowanie. Przykłady nie są ofertą kredytową, indywidualną poradą finansową ani gwarancją decyzji banku. Warunki kredytu i skutki zawartych umów wymagają odrębnej oceny.
Podstawa prawna i źródła
Komisja Nadzoru Finansowego — Rekomendacja S, w szczególności pkt 10.7, 13.4 oraz 15.5–15.5a: źródła wkładu własnego, weryfikacja wycen i poziomy LTV. Jest to dokument nadzorczy, a nie obietnica udzielenia kredytu na określonych warunkach. KNF
Ustawa o kredycie hipotecznym, art. 21: ocena zdolności kredytowej i wymagania dotyczące wyceny nieruchomości. ELI
Ustawa o gospodarce nieruchomościami, art. 151, 156–157 i 175: wartość rynkowa, operat, ocena jego prawidłowości i bezstronność rzeczoznawcy. ELI
Rozporządzenie z 5 września 2023 r. w sprawie wyceny nieruchomości, § 3–6 i § 54: analiza rynku oraz wycena przy procedurze kredytowej. ELI
Kodeks cywilny, art. 394: skutki zadatku. ELI
BOŚ Bank, ING Bank Śląski i Credit Agricole — objaśnienia LTV, wymagania dotyczące operatów oraz możliwość dostarczenia własnej wyceny.