
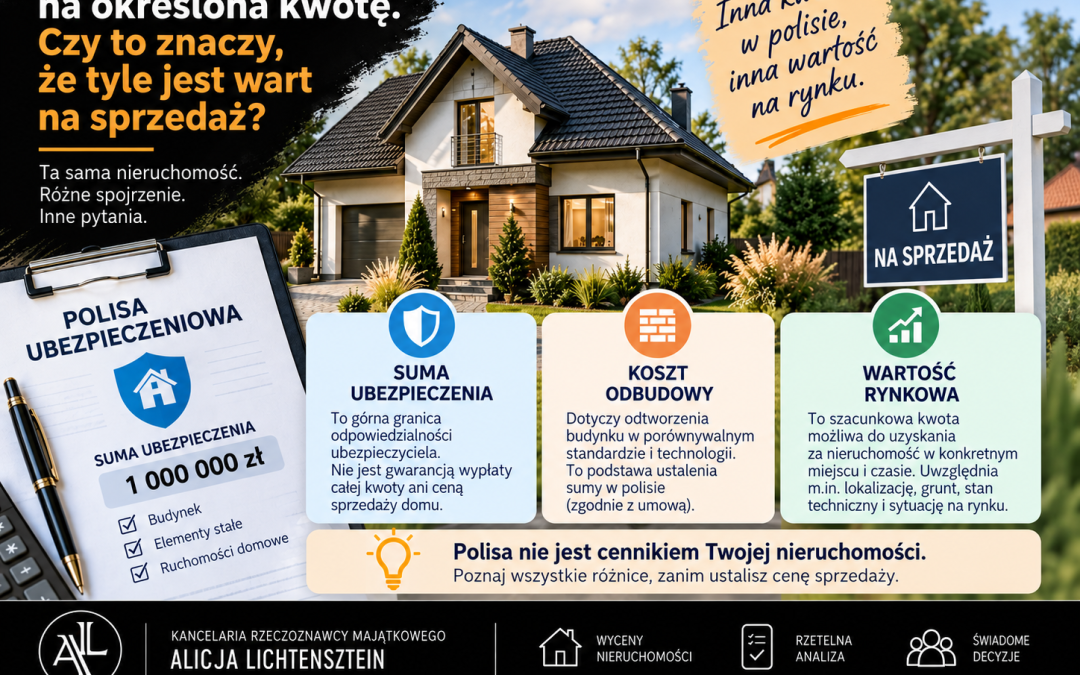
„Dom jest ubezpieczony na milion złotych, więc nie sprzedam go za mniej”.
Taki argument może wydawać się przekonujący. W końcu kwota znajduje się w dokumencie wystawionym przez instytucję finansową. Łatwo uznać ją za potwierdzenie wartości nieruchomości.
Suma ubezpieczenia nie jest jednak automatycznie ceną, którą można uzyskać przy sprzedaży domu. W przypadku ubezpieczania budynków istotnym punktem odniesienia bywa koszt ich odbudowy. Sprzedaż dotyczy natomiast nieruchomości w konkretnej lokalizacji, z określonym gruntem, stanem technicznym i zakresem praw. Są to dwa różne zagadnienia.
Różnica między kwotą na polisie a wartością rynkową nie musi oznaczać błędu. Najpierw trzeba ustalić, co zostało ubezpieczone, według jakich zasad i z jaką nieruchomością porównujemy tę kwotę.
Co właściwie oznacza suma ubezpieczenia?
Suma ubezpieczenia jest kwotą ustaloną w umowie. Zgodnie z art. 824 § 1 Kodeksu cywilnego, jeżeli strony nie uzgodniły inaczej, wyznacza ona górną granicę odpowiedzialności ubezpieczyciela. Nie jest obietnicą wypłaty całej tej kwoty przy każdej szkodzie ani urzędowym potwierdzeniem ceny sprzedaży domu.
Dlatego widząc na polisie zapis „900 000 zł”, warto zadać pytanie: czego dotyczy ta suma?
Może chodzić o budynek wraz z określonymi elementami stałymi. Wyposażenie, garaż wolnostojący czy inne obiekty mogą być objęte odrębnymi sumami albo limitami. Rzecznik Finansowy wskazuje, że ubezpieczyciele różnie definiują i grupują elementy chronionego majątku. Zakres należy odczytać z konkretnej umowy i jej ogólnych warunków, czyli OWU.
Sama liczba, bez informacji o przedmiocie i zasadach ubezpieczenia, mówi zatem znacznie mniej, niż może się wydawać.
Wartość odtworzeniowa, rzeczywista i rynkowa – podobne nazwy, inne znaczenie
Najwięcej nieporozumień powstaje wtedy, gdy różne rodzaje wartości traktuje się zamiennie. Tymczasem odpowiadają one na odmienne pytania.
Wartość odtworzeniowa w ubezpieczeniu: ile kosztowałoby odtworzenie mienia?
W ubezpieczeniach wartość odtworzeniowa, nazywana również nową, odnosi się zazwyczaj do kosztów przywrócenia mienia do stanu nowego, ale o porównywalnych właściwościach, a nie do jego dowolnego ulepszenia. Przy budynku znaczenie mają więc technologia, materiały i koszty robót. Szczegółowe zasady określają OWU.
Pytanie brzmi tutaj: ile trzeba byłoby wydać na naprawę lub odbudowę zgodnie z przyjętymi warunkami?
Nie jest to jeszcze odpowiedź na pytanie, ile kupujący zapłaci za istniejący dom.
Wartość rzeczywista w ubezpieczeniu: z uwzględnieniem zużycia
W ubezpieczeniach wartość rzeczywista oznacza zwykle wartość odtworzeniową pomniejszoną o zużycie techniczne. Ma to znaczenie przy starszym budynku, jego instalacjach czy wyposażeniu. Nazwa „rzeczywista” nie oznacza jednak „rynkowa”. Są to odrębne podstawy ustalania wartości i rozliczania szkód.
To istotne rozróżnienie: uwzględnienie zużycia dachu nie jest tym samym co analiza cen domów sprzedawanych w okolicy.
Wartość rynkowa: ile można uzyskać za nieruchomość?
Art. 151 ustawy o gospodarce nieruchomościami wiąże wartość rynkową z szacunkową kwotą możliwą do uzyskania w dniu wyceny przy sprzedaży na warunkach rynkowych, pomiędzy stronami działającymi świadomie, rozważnie i bez przymusu.
W tym przypadku analizujemy nieruchomość jako przedmiot obrotu. Nie wystarczy koszt materiałów potrzebnych do odtworzenia ścian, stropów i dachu.
Ważne: nie każda polisa opiera się na wartości odtworzeniowej. Ubezpieczyciele wykorzystują również wartość rynkową, zwłaszcza w ubezpieczeniach mieszkań. Nawet wtedy trzeba sprawdzić datę oszacowania, zakres mienia i sposób ustalenia sumy, zamiast bezwarunkowo przenosić ją do ogłoszenia sprzedaży.
Uwaga na termin „wartość odtworzeniowa” w operacie
Warto dostrzec jeszcze jedną, mniej oczywistą różnicę. Termin użyty w polisie nie musi oznaczać dokładnie tego samego co podobny termin w przepisach wyceny nieruchomości.
Ustawa o gospodarce nieruchomościami definiuje wartość odtworzeniową z uwzględnieniem zużycia. W podejściu kosztowym oddzielnie określa się koszt nabycia gruntu i odtworzenia jego części składowych. Ministerstwo opisuje ten mechanizm jako odmienny od określania wartości rynkowej.
Nie należy więc brać wartości odtworzeniowej z dowolnego opracowania i zakładać, że odpowiada ona automatycznie „wartości nowej” wymaganej przez ubezpieczyciela. Trzeba porównać definicje oraz zakres obu dokumentów.
Odbudowa budynku a sprzedaż domu z działką
To jeden z najważniejszych powodów rozbieżności.
Jeżeli polisa odnosi się do odtworzenia budynku, kalkulacja dotyczy określonego obiektu i jego elementów. Nie jest tym samym co wycena całej nieruchomości gruntowej zabudowanej. Rzecznik Finansowy rozróżnia przy tym ubezpieczaną substancję budynku, stałe wyposażenie oraz ruchomości domowe.
Wyobraźmy sobie dwa domy wykonane według podobnego projektu, w zbliżonej technologii i standardzie. Jeden stoi na dogodnie położonej działce z wygodnym dojazdem. Drugi znajduje się w miejscu słabiej odpowiadającym potrzebom potencjalnych nabywców.
Koszt ponownego wykonania podobnych ścian i dachu nie wyjaśni całej różnicy między tymi nieruchomościami. To przykład pokazujący, dlaczego koszt budynku i rynkowa ocena domu wraz z jego lokalizacją nie są jednym rachunkiem.
Nie można też stosować prostego wzoru: „kwota z polisy plus cena działki równa się cena sprzedaży”. Najpierw trzeba wiedzieć, co obejmuje każda kwota i na jakiej podstawie została ustalona.
Przykład: trzy kwoty dotyczące tego samego domu
Załóżmy następującą, wyłącznie ilustracyjną sytuację:
| Informacja | Kwota |
|---|---|
| Suma ubezpieczenia budynku przyjęta według wartości nowej | 900 000 zł |
| Odrębna suma ubezpieczenia ruchomości domowych | 80 000 zł |
| Wartość rynkowa nieruchomości z gruntem ustalona w osobnej, hipotetycznej analizie | 1 200 000 zł |
Liczby służą pokazaniu różnic między pojęciami. Nie są wyceną konkretnego domu ani informacją o cenach w Słupsku.
Z takiego zestawienia nie wynika, że cena sprzedaży powinna wynosić 980 000 zł, czyli sumę dwóch pozycji z polisy. Nie wynika też, że różnica między 1 200 000 zł a 900 000 zł jest automatycznie wartością działki.
Porównujemy bowiem inne zakresy i inne podstawy oszacowania.
Równie błędny byłby przeciwny wniosek: „skoro polisa jest niższa od wartości rynkowej, dom na pewno został niedoubezpieczony”. To wymaga osobnej weryfikacji według warunków ubezpieczenia.
Czy dom może być wart mniej niż koszt jego odbudowy?
Taką możliwość warto rozważyć choćby na przykładzie dużego domu o układzie niedopasowanym do potrzeb potencjalnych nabywców.
Załóżmy, że budynek ma rozległą komunikację, dużą powierzchnię wymagającą ogrzewania i rozwiązania kosztowne w wykonaniu, ale mało przydatne dla kupującego. Odtworzenie go mogłoby wymagać znacznych nakładów. Nie oznacza to, że nabywca będzie chciał ponieść równoważny wydatek na zakup.
Jest to konsekwencja rozróżnienia między podejściem kosztowym a rynkowym: koszt wykonania obiektu nie przesądza o cenach uzyskiwanych za nieruchomości podobne.
Wysoka kwota na polisie nie rozstrzyga więc sporu o cenę. Podobnie niska kwota nie dowodzi, że sprzedający powinien zaakceptować ofertę na takim poziomie.
Czy wyższa suma ubezpieczenia gwarantuje wyższe odszkodowanie?
Nie w sposób automatyczny. Art. 824¹ § 1 Kodeksu cywilnego przewiduje, że o ile strony nie uzgodniły inaczej, wypłacona kwota nie może przekraczać poniesionej szkody. Podniesienie sumy ubezpieczenia nie oznacza zatem, że niewielkie uszkodzenie będzie rozliczane jak zniszczenie całego domu.
Trzeba również sprawdzić, czy dane zdarzenie i uszkodzone mienie znajdują się w zakresie ochrony. Rzecznik Finansowy przypomina, że ogrodzenie, brama, fotowoltaika czy budynek gospodarczy nie powinny być pomijane przy analizie zakresu polisy. Znaczenie mają też definicje ryzyk i wyłączenia odpowiedzialności.
Z perspektywy sprzedaży wniosek jest prosty: kwota wpisana do umowy ubezpieczenia nie jest deklaracją, że ktoś kupi dom za tę kwotę.
Kiedy pojawia się niedoubezpieczenie?
Niedoubezpieczenie występuje wtedy, gdy suma jest zbyt niska w stosunku do wartości mienia ustalonej według właściwej dla umowy podstawy. Rzecznik Finansowy ostrzega, że taka sytuacja może sprawić, iż środki po szkodzie nie wystarczą na odtworzenie utraconego majątku.
Kluczowe jest jednak porównywanie tych samych rzeczy. Jeżeli ubezpieczenie dotyczy odbudowy budynku, punktem odniesienia nie powinna być bezrefleksyjnie cena sprzedaży domu wraz z atrakcyjną działką i dodatkowym wyposażeniem.
Nie należy również zakładać, że przy każdej szkodzie częściowej ubezpieczyciel automatycznie obniży odszkodowanie proporcjonalnie do niedoubezpieczenia. Stosowanie takich postanowień wymaga analizy umowy i ich prawnej dopuszczalności; Rzecznik Finansowy poświęcił temu zagadnieniu odrębne opracowanie.
Rozbieżność między polisą a ceną sprzedaży jest powodem do sprawdzenia definicji, a nie do natychmiastowego podwyższania lub obniżania jednej z kwot.
Remont może wymagać sprawdzenia polisy, ale nie daje prostego przelicznika ceny sprzedaży
Po wymianie dachu, rozbudowie domu czy zakupie kosztownego wyposażenia warto wrócić do dokumentów ubezpieczeniowych. Rzecznik Finansowy wskazuje modernizacje i zmiany cen jako powody do weryfikacji wcześniej przyjętej sumy. Samo odnowienie polisy na kolejny okres nie zastępuje takiej analizy.
Przed sprzedażą potrzebna jest jednak odpowiedź na inne pytanie: jak wykonane prace zmieniają pozycję nieruchomości wobec dostępnych alternatyw?
Przykładowo odtworzenie kosztownego wyposażenia może wymagać znacznego wydatku, ale kupujący nie musi cenić go tak samo jak dotychczasowy właściciel. Nie ma więc podstaw, aby wzrost sumy ubezpieczenia po remoncie przenosić na cenę ofertową w stosunku jeden do jednego.
To dwie osobne czynności: dostosowanie ochrony ubezpieczeniowej oraz analiza wartości nieruchomości przed sprzedażą.
Cztery pytania, które warto zadać przed porównaniem polisy z wyceną
Co obejmuje wskazana kwota?
Sam budynek, elementy stałe, wyposażenie czy kilka różnych przedmiotów? Ruchomości bywają ubezpieczane osobno, dlatego nie należy sumować wszystkich pozycji i traktować wyniku jako wartości domu.
Według jakiej definicji ustalono wartość?
Odtworzeniowej, rzeczywistej czy rynkowej? Czy zasady rozliczenia szkody odpowiadają temu, jak rozumiesz nazwę używaną w umowie?
Z jakiego okresu pochodzi oszacowanie?
Czy od tamtej pory zmienił się budynek, jego wyposażenie lub koszty odtworzenia? Warto sprawdzić również ewentualny mechanizm aktualizowania sumy.
Jak działają limity i wcześniejsze wypłaty?
Znaczenie ma między innymi to, czy wypłacone odszkodowanie pomniejsza pozostałą sumę, czy umowa przewiduje jej odnawialność. Nie każda polisa działa w tym zakresie jednakowo.
Te pytania pozwalają ustalić, co rzeczywiście wynika z dokumentu, zanim stanie się on argumentem podczas negocjacji.
Wycena domu w Słupsku – dlaczego polisa nie zastępuje analizy rynku?
Przy sprzedaży domu w Słupsku lub okolicach potrzebna jest analiza nieruchomości odpowiadających przedmiotowi wyceny. Rozporządzenie w sprawie wyceny nieruchomości wymaga odpowiedniego doboru rynku, zbadania transakcji i cech nieruchomości podobnych. Kwota z polisy nie zastępuje tych danych.
Wyobraźmy sobie właściciela, który porównuje dom w Słupsku z budynkiem o podobnym metrażu w Kobylnicy albo w okolicach Ustki. Samo podobieństwo powierzchni czy sumy ubezpieczenia nie wystarczy. Trzeba ustalić, czy są to realne alternatywy dla podobnej grupy nabywców i co je od siebie różni.
Przy zlecaniu wyceny należy też jasno określić jej cel. Opracowanie służące ustaleniu wartości rynkowej przed sprzedażą nie powinno być bez sprawdzenia wykorzystywane do ustalenia sumy wymaganej w konkretnej polisie. Ministerstwo podkreśla, że rodzaj wartości i sposób wyceny zależą między innymi od celu zlecenia, a operat sporządza się do określonego zastosowania.
Rzeczoznawca ocenia wartość w ustalonym zakresie. Ubezpieczyciel lub jego przedstawiciel powinien natomiast wyjaśnić, jakiego zakresu i rodzaju wartości wymaga umowa.
Co zrobić przed wystawieniem domu na sprzedaż?
Nie zaczynaj od przepisywania sumy ubezpieczenia do ogłoszenia. Zacznij od ustalenia, jakie prawa i składniki nieruchomości zamierzasz sprzedać oraz jakie informacje pozwolą ocenić ich wartość.
Do rozmowy o wycenie przygotuj dokumenty nieruchomości, dane o powierzchni i przeprowadzonych pracach. Polisa może być dokumentem pomocniczym, ale jej przydatność zależy od treści. Nie powinna zastępować analizy stanu domu i danych rynkowych. Wykorzystanie dokumentów oraz informacji o transakcjach jest elementem procesu opisanego w przepisach wyceny.
Z kolei pytanie o prawidłową wysokość sumy ubezpieczenia skieruj do ubezpieczyciela z prośbą o wyjaśnienie przyjętych założeń. Są to dwa zadania, które warto wykonać niezależnie.
Podsumowanie: polisa nie jest cennikiem domu
Suma ubezpieczenia, koszt odbudowy i wartość rynkowa mogą dotyczyć tego samego adresu, ale nie oznaczają tego samego.
Dlatego argument „dom jest ubezpieczony na milion” nie rozstrzyga, czy milion złotych jest właściwą ceną sprzedaży. Najpierw trzeba ustalić zakres ubezpieczenia i podstawę przyjętej kwoty, a następnie osobno ocenić nieruchomość jako przedmiot obrotu.
Najważniejsze pytanie przed sprzedażą nie brzmi: „jaka kwota znajduje się na polisie?”, lecz: „jaką wartość ma ta nieruchomość na właściwym dla niej rynku?”
Potrzebujesz wyceny domu w Słupsku lub okolicach?
Planujesz sprzedaż i chcesz oprzeć cenę na analizie nieruchomości, a nie na kwocie z polisy? Skontaktuj się z Kancelarią Rzeczoznawcy Majątkowego Alicja Lichtensztein, aby omówić cel i zakres wyceny. Oferta kancelarii obejmuje między innymi domy jednorodzinne oraz wyceny na potrzeby sprzedaży.
Telefon: +48 502 721 755
E-mail: kancelaria@wycena-nieruchomosci.slupsk.pl
Artykuł dotyczy przede wszystkim dobrowolnych ubezpieczeń domów. Nie omawia szczególnych zasad obowiązkowego ubezpieczenia budynków rolniczych. Ocena konkretnej ochrony ubezpieczeniowej wymaga zapoznania się z polisą, OWU i dodatkowymi postanowieniami umowy.
Podstawa prawna i najważniejsze źródła
- Kodeks cywilny, art. 824 § 1 i art. 824¹ § 1 – znaczenie sumy ubezpieczenia oraz relacja odszkodowania do wysokości szkody; tekst jednolity Dz.U. z 2026 r. poz. 795.
- Ustawa o gospodarce nieruchomościami, art. 151–154 – rodzaje wartości i podstawy wyboru sposobu wyceny; tekst jednolity Dz.U. z 2026 r. poz. 399 ze zmianami.
- Rzecznik Finansowy, „Jak dobrze ubezpieczyć mieszkanie lub dom?”, poradnik opublikowany w styczniu 2026 r. – zakres mienia i zasady ustalania sum ubezpieczenia.
- Rzecznik Finansowy, „Nawałnice i wichury – na co zwrócić uwagę kupując ubezpieczenie”, 1 lipca 2026 r. – zakres ochrony, koszt odbudowy i aktualizowanie polisy.
- Ministerstwo Rozwoju i Technologii, „Wycena nieruchomości” – rozróżnienie rodzajów wartości oraz znaczenie celu wyceny.
- Rozporządzenie Ministra Rozwoju i Technologii z 5 września 2023 r. w sprawie wyceny nieruchomości – zasady analizy rynku i doboru nieruchomości podobnych.